Ir al contenido

Confianza e infraestructura, claves para acelerar la inclusión financiera en México
Durante el Fintrust Summit 2026 se llevó a cabo el panel “Incluir sin confiar es excluir: El verdadero reto de la bancarización”, moderado por Rodrigo Saavedra, y con la participación de líderes del ecosistema financiero y fintech en México: Carlos Cota, José Ángel Arias, Salo Woldenberg y Andrés Albán.
La conversación giró alrededor de uno de los mayores desafíos para el sistema financiero mexicano: cómo construir confianza para que los servicios financieros formen parte de la vida cotidiana de millones de personas. Aunque México ha avanzado en acceso financiero durante los últimos años, los panelistas coincidieron en que el reto ya no es únicamente abrir cuentas, sino lograr adopción, uso recurrente y experiencias que realmente generen valor para los usuarios.
Ese reto cobra aún más relevancia considerando que el efectivo sigue teniendo un papel central en la vida diaria de los mexicanos. Durante la conversación se destacó que cerca del 86% de las personas continúa utilizando efectivo en actividades cotidianas, lo que evidencia que la inclusión financiera no pasa únicamente por digitalizar pagos, sino por construir soluciones simples, cercanas y útiles para las dinámicas reales de las personas.
Más allá de reemplazar hábitos existentes, la discusión se enfocó en cómo desarrollar mecanismos que permitan que los usuarios encuentren herramientas financieras que realmente respondan a sus necesidades y generen valor tangible en su día a día.
Desde la visión de Puntored, Andrés Albán destacó que la inclusión financiera depende de qué tan simples, cercanas y seguras resulten las herramientas financieras para las personas, especialmente en comunidades donde el efectivo sigue predominando o donde existe poca interacción con la banca tradicional.

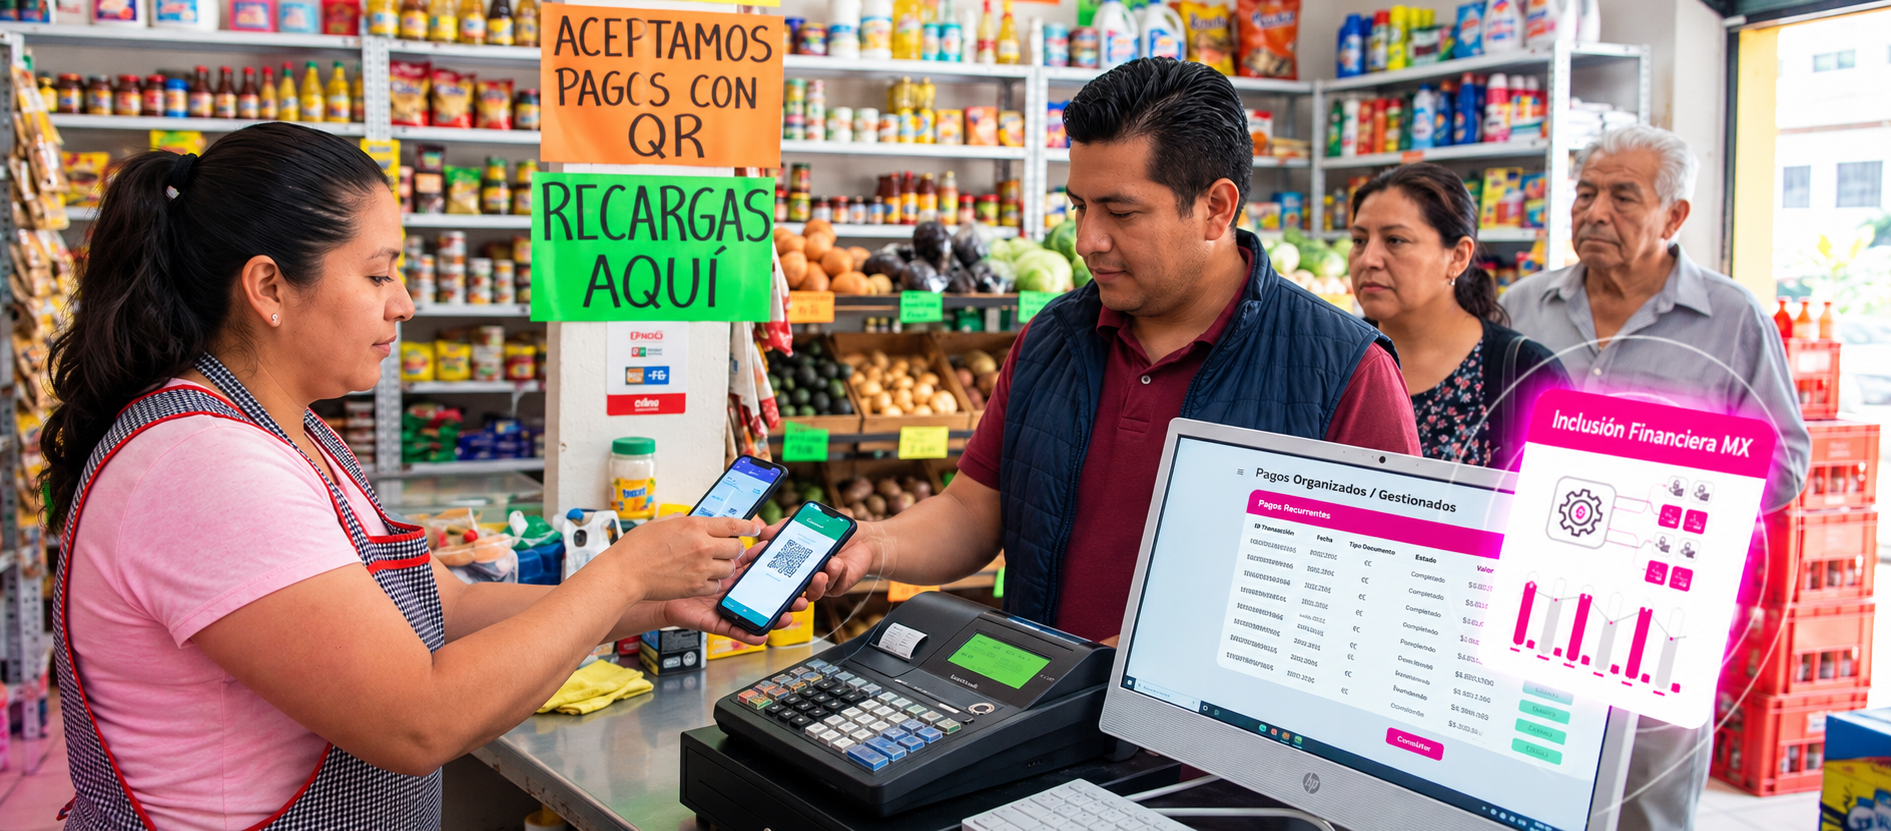
“Muchas veces hablamos de digitalización como si fuera únicamente tecnología, pero la confianza sigue construyéndose desde la cercanía. El tendero, el comercio de barrio y los corresponsales siguen siendo puntos de confianza fundamentales para millones de personas”, señaló Albán durante el panel.
Durante la discusión se abordó cómo la corresponsalía bancaria y las redes de cash in/cash out continúan siendo infraestructura crítica para conectar la economía física con la digital. Puntored compartió que actualmente opera más de 90 mil puntos de acceso en América Latina, convirtiendo pequeños comercios en nodos financieros que permiten ampliar cobertura y reducir barreras de acceso.
Infraestructura y corresponsalía bancaria
En ese contexto, los participantes coincidieron en que una de las mayores oportunidades para acelerar la inclusión financiera en México está en fortalecer la infraestructura de acceso. Actualmente, el país cuenta con alrededor de 50 mil corresponsales bancarios y ampliar estas redes a más de 200 mil puntos podría generar una mayor cercanía con los usuarios, habilitando puntos de contacto familiares y facilitando una adopción más orgánica de los servicios financieros.
Por su parte, Salo Woldenberg compartió cómo desde Stori han impulsado estrategias de “progresión responsable”, enfocadas en acompañar a los usuarios en su crecimiento financiero mediante gamificación, educación financiera y aumentos graduales de líneas de crédito. El objetivo, explicó, es construir una relación sostenible con el usuario, evitando sobreendeudamiento y fomentando hábitos financieros más saludables.
Progresión responsable y modelos híbridos
Los participantes también coincidieron en que el ecosistema financiero mexicano evoluciona hacia modelos más híbridos, donde bancos, fintechs, sofipos y comercios trabajan de forma complementaria para habilitar experiencias financieras más accesibles e interoperables. En este contexto, tecnologías como pagos digitales, QR, datos alternativos y modelos de onboarding simplificados están ayudando a construir soluciones más cercanas a las necesidades reales de los usuarios.
Otro de los temas centrales fue la necesidad de replantear cómo se mide la inclusión financiera. Los panelistas señalaron que contar cuentas abiertas ya no es suficiente; el verdadero indicador debe ser el uso cotidiano, la recurrencia transaccional y la capacidad de las personas para integrar herramientas financieras en su vida diaria.
La conversación dejó una reflexión compartida: ampliar la inclusión financiera no pasa únicamente por desarrollar más productos, sino por construir experiencias que las personas entiendan, adopten y perciban como útiles dentro de su cotidianidad. La inclusión financiera efectiva ocurre cuando la tecnología, la infraestructura y la confianza logran integrarse de manera natural en la vida diaria de las personas.